При открытии счёта или трансграничном платеже банк задаёт вопрос не только о юридическом лице в договоре. Ему важно понять, кто в конечном счёте владеет или контролирует компанию, для чего проводится операция и откуда происходят средства. Если цепочка владения проходит через несколько стран, неподготовленный пакет документов задерживает сделку сильнее, чем сама сложность структуры.
Бенефициар — это про фактический контроль
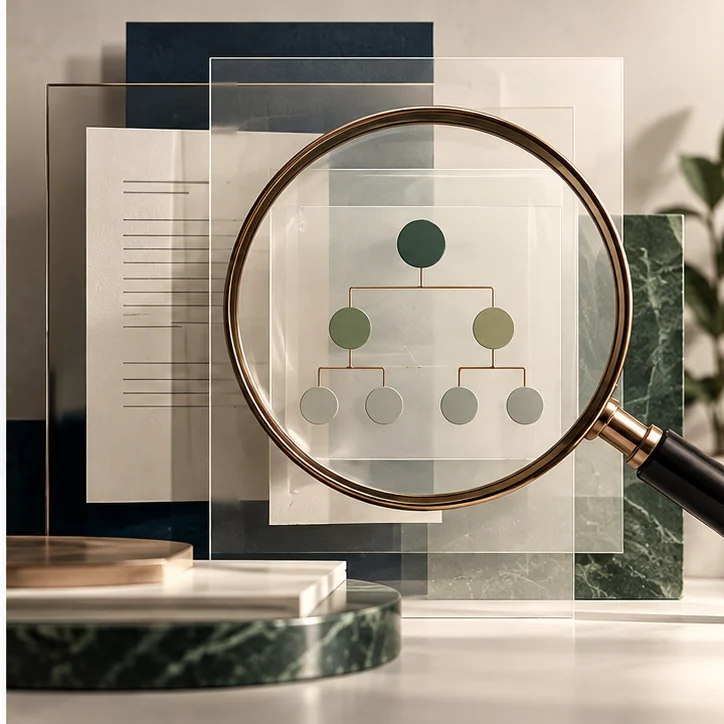
В международной практике «бенефициарный владелец» означает физическое лицо, которое в конечном счёте владеет юридическим лицом или контролирует его. Конкретные критерии и пороги определяются местным правом, поэтому одно число из чужого чек-листа нельзя автоматически переносить на все страны. Цепочку нужно довести до физических лиц и понять, существует ли контроль через голосование, договорённость, право назначать руководство или иные механизмы.
FATF усилила требования к прозрачности юридических лиц в Рекомендации 24. В руководстве 2023 года акцент сделан на адекватной, точной и актуальной информации, доступной компетентным органам. Для компании это повод поддерживать собственную схему владения в состоянии, которое можно подтвердить документами, а не нарисовать непосредственно перед банковской проверкой.
Что банк хочет понять в операции
Банк применяет риск-ориентированный подход к проверке клиента. Типовой набор вопросов относится к регистрации и деловой деятельности компании, полномочиям подписанта, собственникам и контролирующим лицам, цели счёта, предполагаемым контрагентам, характеру платежей и происхождению средств. При повышенном риске запрос может быть глубже. Состав документов зависит от банка, страны и конкретной операции.
Практически полезно разделять три набора доказательств: кто мы (реестр, устав, директора, владельцы), почему платим (договор, инвойс, поставка или услуга) и откуда деньги (финансовые и корпоративные документы). Когда эти части противоречат друг другу, дополнительные письма редко помогают без исправления исходного документа.
Пять шагов до первого перевода
Такой маршрут не гарантирует прохождения комплаенса: банк сам решает, какие сведения и в каком объёме запросить. Но последовательный пакет уменьшает число расхождений и помогает быстрее ответить на конкретный запрос.
Ошибки, которые тормозят проверку
- Схема владения заканчивается на иностранной компании и не показывает конечных физических лиц.
- В договоре, инвойсе и платёжном поручении разные стороны или назначение платежа.
- Анкета банка не обновлена после смены собственника, директора или вида деятельности.
- Происхождение средств описано общими словами без документов и движения денег.
- Компания опирается на старый санкционный или регуляторный список, не проверив дату и конкретную юрисдикцию.
Полезный внутренний контроль — назначить владельца процесса, который поддерживает единый комплект документов и журнал изменений. Для сложной структуры нужно заранее получить заключения по соответствующим юрисдикциям: общая статья не может определить статус конкретного платежа или лица.